Sefton Credit Union (sefton-creditunion.site): Ein tiefer Einblick in die betrügerische Plattform
Sefton Credit Union (sefton-creditunion.site) ist kein regulierter Finanzdienstleister: es handelt sich um eine betrügerische Plattform, die Anleger mit falschen Versprechen und manipulierten Daten lockt.
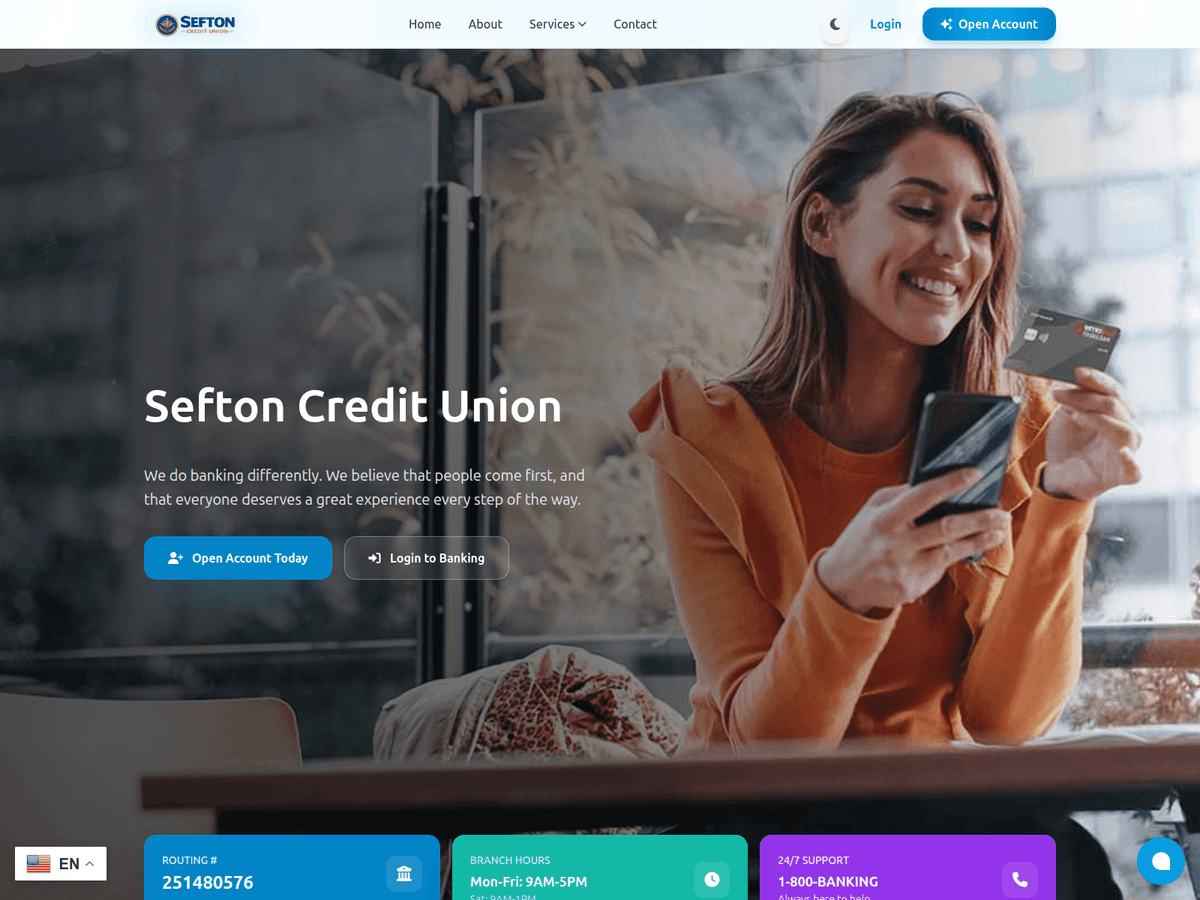
Achtung
Betrugsverdacht
Warum sefton-creditunion.site unseriös ist
Bei Sefton Credit Union gibt es mehrere gravierende Unstimmigkeiten, die auf einen betrügerischen Hintergrund hindeuten.
Zunächst fehlt jegliche Angabe einer Handelsregisternummer. Auf der Website und in den öffentlich zugänglichen Dokumenten findet sich keine Nummer, die auf eine Registrierung bei der FDIC oder einer anderen Aufsichtsbehörde hinweisen würde. Gleichzeitig wird die FDIC als Lizenzbehörde angegeben, ohne dass ein offizielles Zertifikat oder eine Lizenznummer vorliegt. Ein seriöser Finanzdienstleister muss seine Zulassung klar und nachweisbar darstellen.
Die Adresse „123 Banking Street, Financial District, New York, NY 10001“ wird von der Website als Hauptsitz angegeben, ist jedoch in keinem Register verzeichnet. In der Praxis bedeutet das, dass keine belastbaren Nachweise für einen realen physischen Standort existieren. Solche Angaben sind in der Regel ein Kennzeichen von Phishing- und Scam-Websites, die versuchen, Glaubwürdigkeit zu simulieren.
Weiterhin bietet Sefton Credit Union eine Vielzahl von Diensten an, die typische Bankprodukte imitieren: Kontoeröffnung, Sparbuch, Kreditkarte, Darlehen, Geschäftsbank und Vermögensverwaltung. Ohne jedoch echte Bankenlizenzen, keine Transparenz über die zugrundeliegenden Geldflüsse und ohne klare Angaben zu den regulierten Aufsichtsbehörden wirkt die Plattform lediglich als Front für die Erhebung von Geldern.
Die Zahlungsoptionen beschränken sich auf Kreditkarte und Überweisung, wobei keine Hinweise darauf gegeben werden, dass die Gelder tatsächlich auf ein reguliertes Bankkonto eingezogen werden. Stattdessen wird ein Bonus von $200 versprochen, sobald ein Benutzer ein Konto eröffnet. Dieses Versprechen dient ausschließlich dazu, das Interesse zu wecken und das Vertrauen zu stärken, ohne dass ein echter Mehrwert entsteht.
Testimonial-Listen, die Namen wie Sarah Morris, John Davis und Emily Johnson enthalten, wirken manipulativ. Es gibt keinerlei Möglichkeit, diese Personen zu verifizieren, und die Plattform nutzt ihre Namen, um den Eindruck von zufriedenen Kunden zu erwecken.
Die angeblichen Auszeichnungen „FDIC Insured“ und „256-bit SSL“ sind zwar technisch korrekt, doch ohne die Möglichkeit, die FDIC-Mitgliedschaft oder die Einhaltung der Sicherheitsstandards nachzuweisen, bleiben sie reine Marketing-Claims.
Zusammengefasst: fehlende Registernummer, unbestätigter FDIC-Status, nicht verifizierte Adresse, manipulierte Testimonials und unrealistische Bonusangebote: diese Punkte sind klare Indizien für eine betrügerische Plattform.
Die behauptete Geschäftsadresse von Sefton Credit Union
Die Website nennt die Adresse „123 Banking Street, Financial District, New York, NY 10001“. In den öffentlichen Handelsregistern und bei der FDIC ist jedoch kein Unternehmen unter dieser Adresse verzeichnet. Dies lässt Zweifel an der Existenz eines realen Geschäftsstandorts aufkommen.
Am angeblichen Standort in den USA steht in Wirklichkeit OSM-Kategorie historic:district ("Stone Street Historic District"). Für die Tätigkeit als Online-Broker ist diese Lokation offensichtlich ungeeignet.
Bei genauerer Prüfung treten zwei Inkonsistenzen zutage. Der Server steht in Deutschland, die behauptete Firmenadresse aber in den USA. Der Hosting-Anbieter ist in Zypern registriert, der behauptete Sitz liegt dagegen in den USA. Wer Adresse, Server und Vorwahl bewusst auseinanderzieht, will Strafverfolgung erschweren. Genau dieses Muster prägt die Mehrzahl der von uns dokumentierten Betrugsfälle.
- Adresse
- USA
- Server-Standort
- Deutschland
- Hosting-Land
- Zypern
Wie der Betrug bei sefton-creditunion.site abläuft
Schritt 1: Der erste Kontakt und das Lockangebot
Die meisten Opfer werden zunächst durch gezielte Online-Werbung auf Sefton Credit Union aufmerksam. In sozialen Netzwerken wie Instagram oder Facebook tauchen häufig Anzeigen auf, die von vermeintlichen „Anlageberatern“ stammen. Diese Berater nutzen gefälschte Testimonials und bieten ein „exklusives Bonusprogramm“ an, bei dem ein $200-Guthaben erst nach der Kontoeröffnung zu erhalten ist.
In der Regel wird das erste Angebot als sehr niedriges Mindesteinzahlungsszenario dargestellt: etwa 250 €: um die psychologische Hemmschwelle zu senken. Der Benutzer wird dann aufgefordert, seine persönlichen Daten einzugeben und die Einzahlung per Kreditkarte oder Überweisung durchzuführen.
Das Ziel ist es, eine Bindung zu schaffen, die auf der Illusion eines echten Bankkontos und des Versprechens von schnellen Gewinnen beruht.
Schritt 2: Vorgetäuschte Gewinne
Nach der ersten Einzahlung zeigt die Plattform dem Nutzer sofort scheinbar hohe Gewinne. Zum Beispiel wird dargestellt, dass 250 € in nur zwei Wochen 800 € geworden sind. Diese Zahlen entstehen jedoch ausschließlich in der Web-App der Plattform: es werden keine echten Handelsaufträge an Börsen ausgeführt, keine echten Orderbuchdaten verarbeitet.
Der Mechanismus besteht darin, dass die Software fiktive Gewinnzahlen generiert und in Echtzeit auf dem Dashboard anzeigt. Dadurch entsteht der Eindruck, dass das Konto erfolgreich investiert, was das Vertrauen weiter stärkt und die Wahrscheinlichkeit erhöht, dass der Nutzer mehr Geld einzahlt.
Schritt 3: Drängen zu weiteren Einzahlungen
Mit zunehmender Zeit wird der Nutzer von einem „persönlichen“ Berater kontaktiert, der über Chat oder E-Mail kommuniziert. In der Regel werden Angebote für VIP-Konten, exklusive Hebelboni (z. B. 1:500) und „garantierte“ Profite präsentiert. Die Berater nutzen häufig Zeitlimits („Nur heute“) und gefälschte Erfolgsgeschichten anderer angeblicher Kunden, um den Druck zu erhöhen.
Die Summe der geforderten Einzahlungen kann stark variieren: von ein paar Tausend Euro bis zu mehreren Hunderttausend Euro. Das Ziel ist es, ein hohes Kontoguthaben zu erreichen, das später als „Kredit“ ausgezahlt werden soll, was jedoch nie erfolgt.
Schritt 4: Auszahlungswunsch und Forderung von Gebühren
Sobald ein Kunde verlangt, seine angeblichen Gewinne abzuheben, tritt die eigentliche Betrugsmaschine in Kraft. Die Plattform fordert plötzlich mehrere Gebühren an, die völlig unplausibel sind, wie:
- Transaktionsgebühr
- Steuervorauszahlung ans Finanzamt
- Versicherungsgebühr gegen „Transaktionsrisiko“
- KYC-Verifizierungsgebühr
- Konto-Aktivierungsgebühr
- Anti-Geldwäsche-Hinterlegung
Zahlen Sie diese Gebühren NICHT. Sie sind frei erfunden. Eine seriöse Bank oder ein lizenzierter Broker würde NIEMALS Auszahlungs-Gebühren in dieser Größenordnung verlangen, und schon gar keine Vorauszahlung vor Auszahlung. Seriöse Anbieter ziehen Kosten immer vom Guthaben ab, nie umgekehrt.
Der Kunde verliert damit zusätzlich zu seinen bereits eingebrachten Geldern auch die angeblichen Gewinne, die niemals existiert haben. Es ist die letzte Melkphase des Scams, bei der die Plattform versucht, noch mehr Geld zu kassieren, bevor sie sich endgültig verschwindet.
Schritt 5: Recovery-Scam-Nachfolge
Nach den ersten Verlusten tauchen häufig Dritte auf, die sich als „Anwälte“, „Behördenmitarbeiter“ oder „Krypto-Forensiker“ ausgeben. Sie versprechen, das Geld zurückzuholen, verlangen jedoch Vorauszahlungen für „Gebühren“, „Übersetzungen“, „Server-Zugriffe“ oder „Reparatur-Kosten“.
In der Regel sind diese Personen Teil desselben betrügerischen Netzwerks, das hinter Sefton Credit Union steckt. Die Opfer werden erneut mit emotionalem Druck und der Furcht, weitere Verluste zu erleiden, manipuliert. Die wahre Absicht ist es, noch mehr Geld zu kassieren, bevor die Plattform endgültig verschwindet.
Das Netzwerk hinter sefton-creditunion.site
Sefton Credit Union ist Teil eines weitreichenden Netzwerks von 84 Plattformen, die ähnliche Geschäftsmodelle verfolgen. Diese enge Verknüpfung deutet auf eine gemeinsame Eigentümerstruktur oder zumindest auf gemeinsame technische Infrastruktur hin. Oft werden Namen, Logos und sogar Domain-Endungen leicht verändert, um das System zu tarnen, sobald eine Plattform von den Behörden geschlossen wird.
Das Netzwerk nutzt ein gemeinsames Backend, das die falschen Gewinnanzeigen, die gefälschten Testimonials und die gefälschten Bonusprogramme bereitstellt. Durch diese gemeinsame Plattform können Betrüger ihre Ressourcen bündeln und neue Plattformen schneller aufbauen.
Was Betroffene jetzt tun sollten
- Sofort keine weiteren Zahlungen leisten: Jeder zusätzliche Betrag, den Sie einzahlen, erhöht die Gefahr eines vollständigen Verlusts.
- Sammeln Sie alle Beweise: Speichern Sie E-Mails, Chat-Nachrichten, Zahlungsbelege und Screenshots der Plattform. Diese Unterlagen sind entscheidend, wenn Sie später Strafanzeige erstatten.
- Kontrollieren Sie Ihre Bank- und Kreditkartenabrechnungen: Prüfen Sie, ob unerwartete Abbuchungen vorliegen. Melden Sie verdächtige Transaktionen sofort Ihrer Bank.
- Kontaktieren Sie die zuständigen Behörden: Reichen Sie bei der örtlichen Polizeidienststelle oder bei der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) eine Anzeige ein. Geben Sie sämtliche gesammelten Beweise an.
- Ignorieren Sie „Recovery-Scam“-Angebote: Wer Ihnen per WhatsApp oder E-Mail vorgibt, Ihr Geld zurückzugewinnen, ist höchstwahrscheinlich Teil desselben Betrugsnetzwerks. Melden Sie solche Kontakte sofort an die Polizei.
Durch schnelles Handeln erhöhen Sie die Chance, weitere Opfer zu verhindern und vielleicht sogar einen Teil Ihres Geldes zurückzugewinnen.
Sefton Credit Union (sefton-creditunion.site) hat sich als Beispiel für die moderne Art des Online-Betrugs etabliert, bei dem digitale Plattformen als Tarnung dienen. Seien Sie wachsam, prüfen Sie immer die rechtlichen Grundlagen und handeln Sie sofort, wenn Sie den Verdacht haben, Opfer geworden zu sein.
Das Netzwerk hinter sefton-creditunion.site
Sefton Credit Union ist Teil eines Netzwerks von 84 Plattformen, die ähnliche Geschäftsmodelle verfolgen. Diese enge Verknüpfung deutet darauf hin, dass dieselben Betreiber hinter mehreren Marken agieren und sich gegenseitig in betrügerischer Absicht unterstützen.

1stwestcapital
1stwestcapital.com

Ambancshares
ambancshares.com

Noveltiesbank
app.noveltiesbank.com

Arvestbk
arvestbk.com

Caplix
ballet-card-portfolio.caplix.net

Bankofexpertoption
bankofexpertoption.com
und 78 weitere technisch verbundene Seiten.
Geldverfolgung und Sperrung
Auch bei sefton-creditunion.site gilt: Die Täter sitzen häufig im Ausland. Am wichtigsten ist deshalb, das Geld zu verfolgen, bevor es endgültig verloren ist. Zahlungen mittels Kryptowährungen lassen sich mit spezialisierter Software bis zu den Auszahlungs-Börsen verfolgen. In der Vergangenheit konnten wir damit bereits Gelder sperren, bevor es zu spät war. In mehreren Fällen konnten wir auf diesem Weg sogar Tätergruppierungen ausfindig machen.
In einem Fall konnten wir die Gelder bis zu einem Krypto-Zahlungsanbieter verfolgen, insgesamt wurden 52.000 € gesperrt. In einem anderen Fall hat ein Geschädigter zunächst 250 € investiert und nach weiteren Einzahlungen und angeblichen Gebühren am Ende 110.000 € gezahlt. Durch schnelles Handeln konnten wir auch hier eine Sperrung der Gelder erreichen.
Was mir die Erfahrung mit solchen Fällen zeigt: Schnelles Handeln ist extrem wichtig. Je früher die Spur aufgenommen wird, desto höher die Chance auf eine Sperrung. Wenn Sie betroffen sind, kontaktieren Sie uns für eine kostenlose Ersteinschätzung.


Über den Ermittler
Anton Haverkamp ist ehemaliger Finanzermittler einer Spezialeinheit der Polizei und war dort hauptverantwortlich für Kryptowährungen und die Nachverfolgung digitaler Zahlungen. In Zusammenarbeit mit dem LKA hat er zahlreiche Anlagebetrugs-Fälle bearbeitet und mit spezialisierter Software Geldflüsse bis zu den Verantwortlichen verfolgt.
Als studierter Wirtschaftsinformatiker und IT-Forensik-Experte berät er heute Opfer von Brokerbetrug und Krypto-Betrug sowie Kanzleien und Strafverfolgungsbehörden.